Et si l’indépendance financière n’était pas une question d’âge mais de méthode ?
Vous avez un salaire. Un rythme de vie qui vous convient. Peut-être même une petite épargne de côté.
Sur le papier, tout va bien.
Et pourtant, une question revient régulièrement : suis-je vraiment indépendante financièrement ?
La vérité, c’est que peu de femmes se posent cette question dès leur entrée en vie active. On apprend à gagner de l’argent, à le dépenser avec plus ou moins de discipline. Rarement à le structurer pour construire, dans la durée, une véritable autonomie financière.
Pourtant, c’est précisément entre 25 et 35 ans que se joue une grande partie de votre indépendance future. Chaque année compte. Pas pour se mettre la pression, mais pour poser les bonnes bases, tôt, sereinement.
Dans cet article, vous allez comprendre ce que signifie réellement être indépendante financièrement, comment estimer ce que cela représente concrètement pour vous, et par quels leviers commencer à structurer votre stratégie patrimoniale, dès aujourd’hui.
C’est quoi, être indépendante financièrement ?
L’indépendance financière, ce n’est pas un montant magique sur un compte en banque. C’est une situation : celle où vos revenus, votre patrimoine et vos choix ne dépendent plus uniquement de votre salaire au jour le jour.
Concrètement, cela veut dire pouvoir faire face aux imprévus, préparer votre retraite, protéger votre famille, ou encore envisager un projet de vie, sans que votre situation financière ne dépende d’une seule source de revenus.
Une définition différente pour chacune
Il n’existe pas une seule définition de l’indépendance financière. Pour certaines, cela signifie pouvoir vivre confortablement à la retraite. Pour d’autres, c’est pouvoir traverser une séparation ou un divorce sans fragilité patrimoniale. Ou alors, c’est transmettre sereinement à leurs enfants.
Et vous, à quoi ressemblerait votre indépendance financière si vous deviez la décrire en une phrase ?
Pourquoi l’entrée en vie active est le bon moment pour commencer

On pense souvent qu’il faut attendre : un salaire plus élevé, une situation plus stable, un projet plus clair. En réalité, c’est l’inverse qui se produit le plus souvent.
Plus une stratégie patrimoniale démarre tôt, plus elle a le temps de se construire, de s’ajuster, et de porter ses fruits dans la durée.
Le temps, un allié trop souvent sous-estimé
Entre 25 et 35 ans, vous avez un atout considérable : le temps devant vous. Ce temps permet d’avancer progressivement, d’ajuster votre stratégie selon les évolutions de votre vie professionnelle et personnelle, sans précipitation.
Attendre « le bon moment » revient souvent à repousser indéfiniment. Le bon moment, c’est celui où vous décidez de comprendre votre situation, même modestement.
Vous êtes-vous déjà dit « je m’en occuperai plus tard, quand je gagnerai mieux ma vie » ? Qu’est-ce qui vous ferait changer d’avis aujourd’hui ?
Comment estimer son indépendance financière
Beaucoup de femmes se demandent : de quel montant ai-je besoin pour être indépendante financièrement ? La réponse honnête est : cela dépend entièrement de votre situation et de vos objectifs de vie.
Les questions à se poser avant tout chiffre
Avant de parler de montant, il est essentiel de clarifier :
- Quel niveau de vie souhaitez-vous conserver ou atteindre ?
- À quel horizon envisagez-vous vos grands projets (achat immobilier, retraite, transmission) ?
- Quelle est votre situation actuelle : revenus, charges, épargne existante ?
- Quelle est votre tolérance au risque ?
Ces questions permettent ensuite de construire une trajectoire patrimoniale réaliste, plutôt qu’un objectif chiffré abstrait et anxiogène.
Un objectif qui évolue avec vous
Votre indépendance financière n’est pas figée. Elle évolue avec votre carrière, votre vie personnelle, vos priorités. C’est pour cela qu’un bilan patrimonial n’est jamais un exercice ponctuel, mais le point de départ d’un accompagnement dans la durée.
Les leviers pour structurer votre indépendance financière
| Investissement immobilier locatif | <– Stratégies combinées –> | Placements financiers |
Une fois vos objectifs clarifiés, plusieurs leviers permettent de construire, étape par étape, votre stratégie patrimoniale.
L’investissement immobilier locatif
L’investissement immobilier locatif permet de se constituer un patrimoine tangible, tout en générant des revenus complémentaires dans la durée. C’est souvent un pilier apprécié pour sa dimension concrète et sa capacité à préparer l’avenir sur le long terme.
Les placements financiers
Les placements financiers offrent, eux, davantage de souplesse. Ils permettent de diversifier votre épargne selon votre horizon de temps et votre tolérance au risque, et de vous constituer progressivement une réserve mobilisable selon vos projets.
Une stratégie qui s’articule, pas qui s’oppose
Immobilier locatif et placements financiers ne sont pas concurrents. Ils répondent à des besoins différents, et se combinent selon votre situation, votre rythme de vie et vos priorités du moment.
Entre générer des revenus complémentaires et vous constituer une épargne flexible, quel objectif vous parle le plus aujourd’hui ?
Se faire accompagner pour comprendre et agir
Structurer son indépendance financière ne veut pas dire tout apprendre seule, ni tout décider du premier coup.
Le rôle d’un accompagnement en gestion de patrimoine
Un accompagnement en gestion de patrimoine sert à traduire votre situation en options concrètes, sans jargon technique. Il permet de construire une stratégie patrimoniale personnalisée, cohérente avec vos objectifs réels : autonomie financière, préparation de la retraite, protection de votre famille, complément de revenus, transmission ou optimisation fiscale.
Pourquoi l’indépendance du conseil compte
Être accompagnée par une professionnelle indépendante garantit des recommandations centrées uniquement sur vos besoins, et non sur des objectifs commerciaux liés à un établissement en particulier. C’est une condition de transparence, essentielle pour construire une relation de confiance dans la durée.
Qu’est-ce qui vous manque aujourd’hui pour avancer sereinement : de l’information, du temps, ou un accompagnement de confiance ?
Un dernier mot sur les moments charnières de la vie
L’indépendance financière ne se construit pas seulement en ligne droite. Elle doit aussi résister aux événements de vie : un changement professionnel, une naissance, une séparation, un divorce.
Anticiper ces moments, même sans les vivre immédiatement, permet de structurer un patrimoine plus solide, plus autonome, et mieux protégé face aux imprévus.
C’est aussi cela, l’émancipation financière : ne pas dépendre uniquement d’une situation extérieure pour rester sereine.
Checklist récapitulative : où en est mon indépendance financière ?
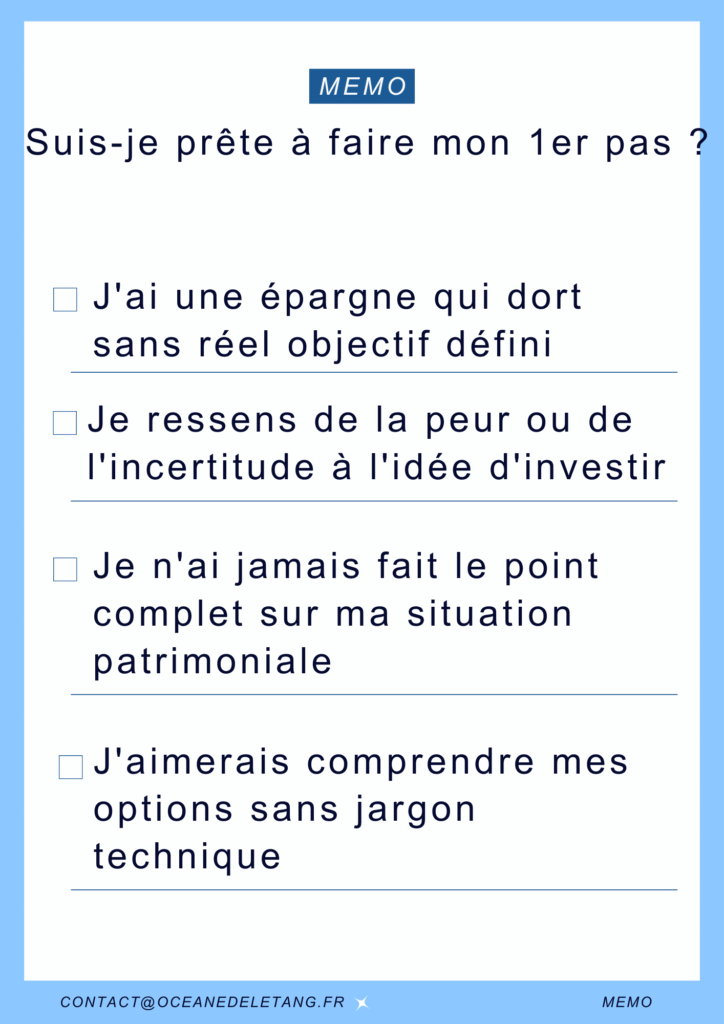
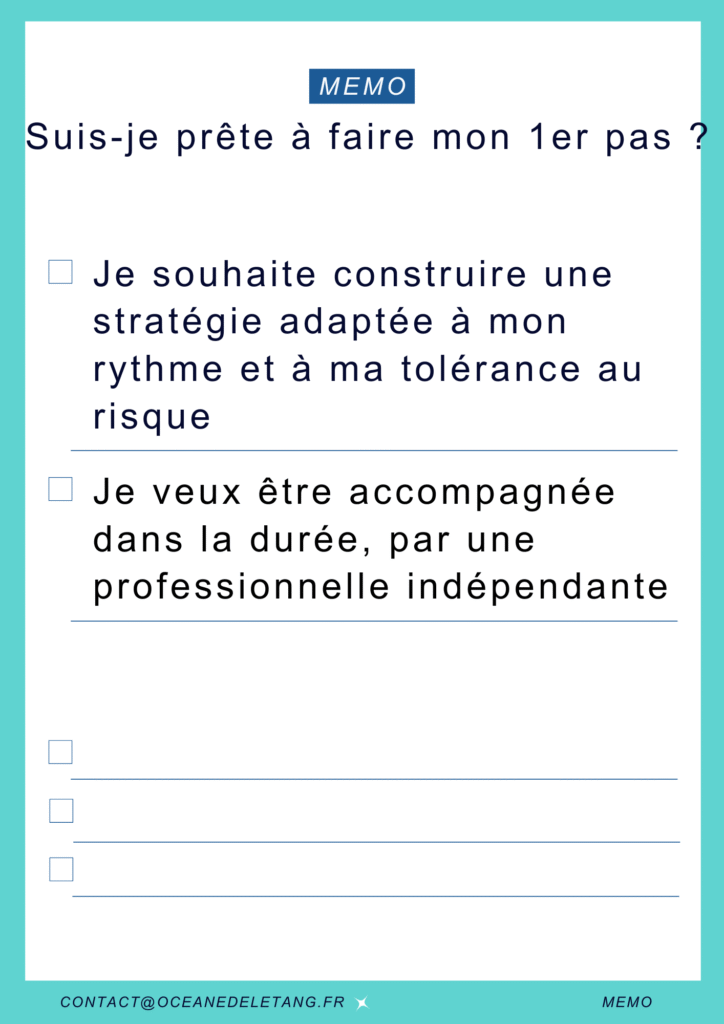
Si vous avez coché au moins une case, un échange peut déjà vous apporter des réponses claires.
Pour conclure
L’indépendance financière ne dépend pas d’un montant magique ni d’un âge précis. Elle se construit, étape par étape, à partir d’objectifs clairs et d’une stratégie adaptée à votre situation.
Commencer dès l’entrée en vie active ne veut pas dire tout maîtriser immédiatement. Cela veut dire poser les bonnes questions, tôt, pour laisser le temps travailler en votre faveur.
Que ce soit par l’investissement immobilier, les placements financiers, ou une combinaison des deux, chaque stratégie patrimoniale commence par une même étape : comprendre sa situation actuelle, et clarifier ses objectifs.
Envie de clarifier ce que représente VOTRE indépendance financière ?
Réservez dès maintenant votre bilan patrimonial gratuit. En 1h15, faisons ensemble le point sur votre situation, vos objectifs et vos options, à votre rythme.
Mentions de conformité
Cet article a un objectif pédagogique et ne constitue pas un conseil en investissement personnalisé. Tout investissement, immobilier ou financier, comporte des risques, notamment de perte en capital. Les performances passées ne préjugent pas des performances futures. Un bilan patrimonial personnalisé permet d’évaluer une stratégie adaptée à votre situation individuelle.